

Lineaire of annuïtaire hypotheek: wat past bij jou?
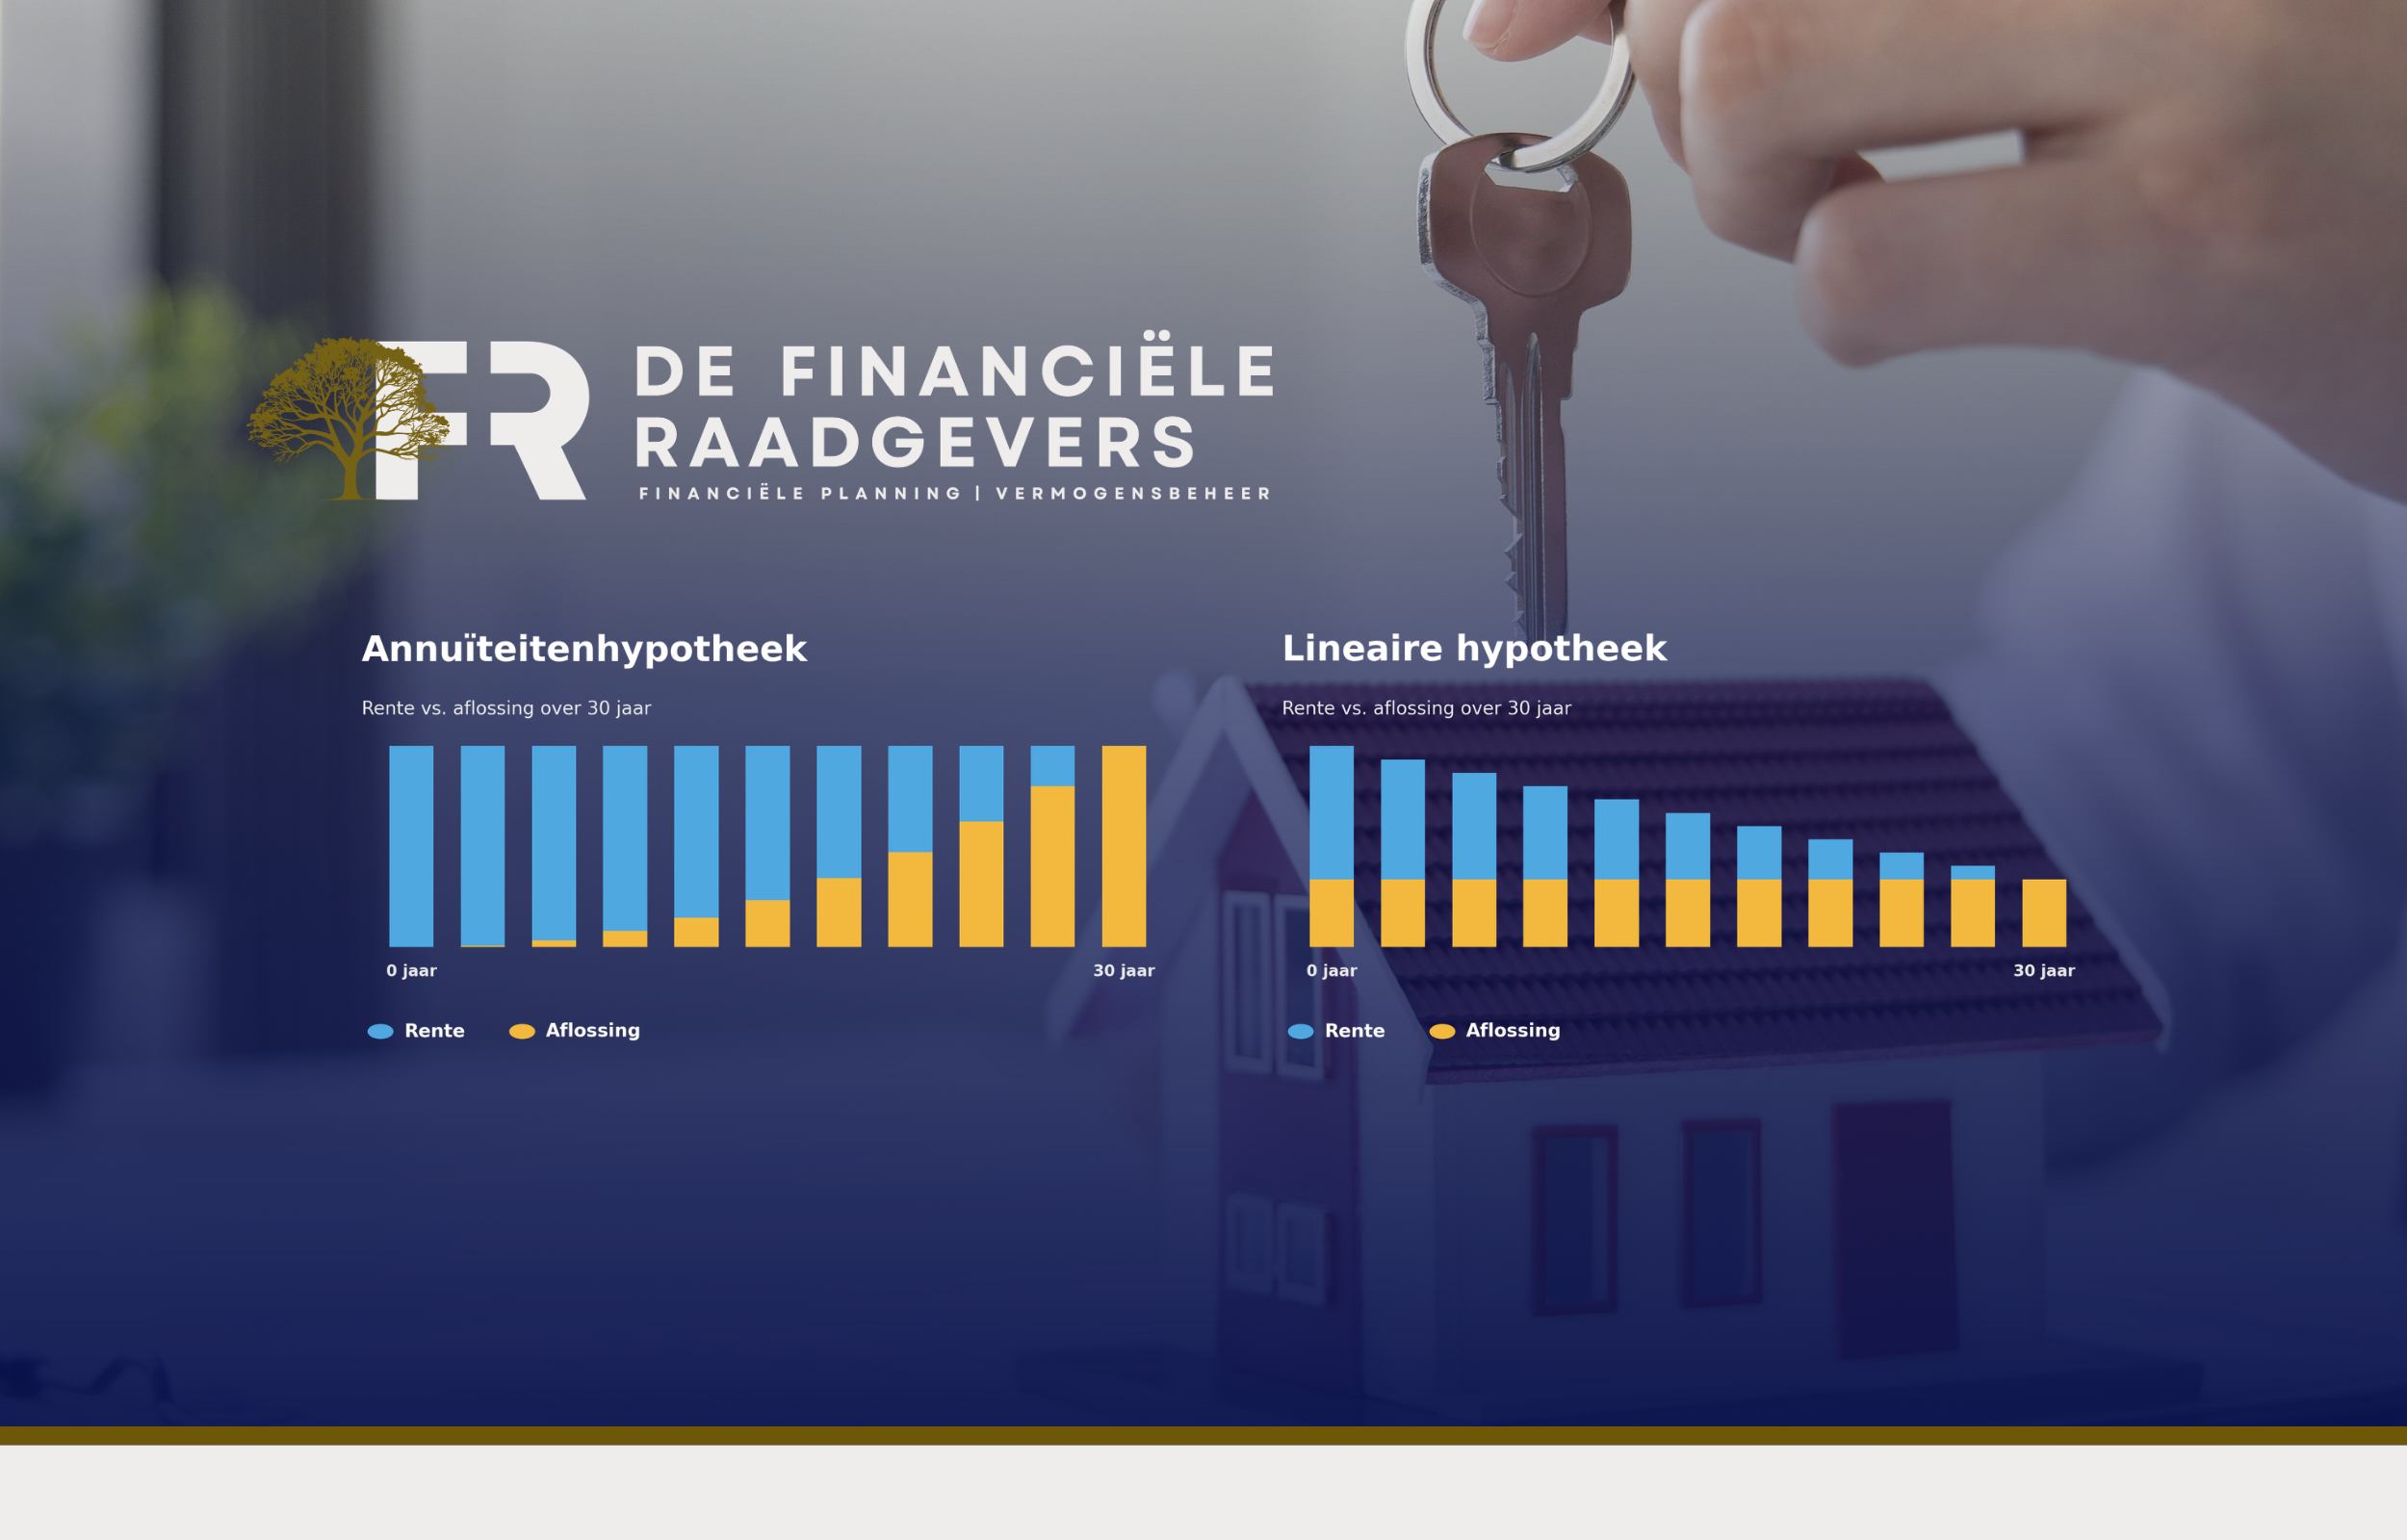
Direct antwoord: Bij een lineaire hypotheek los je een vast bedrag per maand af, waardoor je maandlasten dalen over de looptijd. Bij een annuïtaire hypotheek blijven je maandlasten gelijk, doordat de verhouding tussen rente en aflossing verschuift. Lineair betaal je in totaal minder rente; annuïtair start je met lagere maandlasten.
Wat is een lineaire hypotheek?
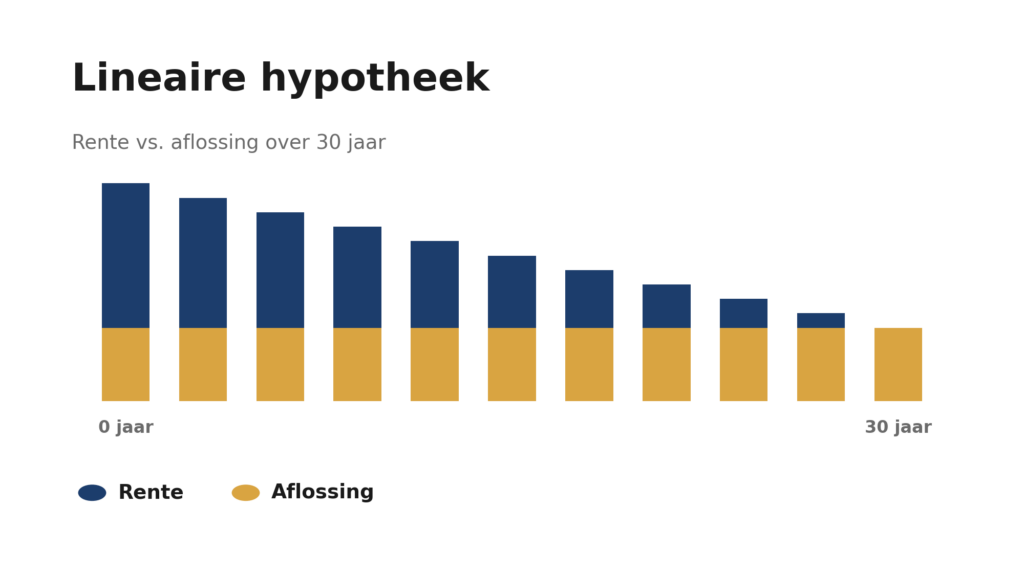
Bij een lineaire hypotheek betaal je iedere maand een vast aflossingsbedrag. Het rentedeel daalt naarmate je meer hebt afgelost, waardoor je totale maandlasten geleidelijk afnemen.
Voordelen:
- Maandlasten dalen gedurende de looptijd – prettig als je inkomen later lager wordt, bijvoorbeeld na pensionering
- Lagere totale rentekosten over de gehele looptijd
- Snellere vermogensopbouw in je woning
Nadelen:
- Hogere startlasten dan bij een annuïtaire hypotheek
- Minder flexibel bij een wisselend inkomen
Wat is een annuïtaire hypotheek?
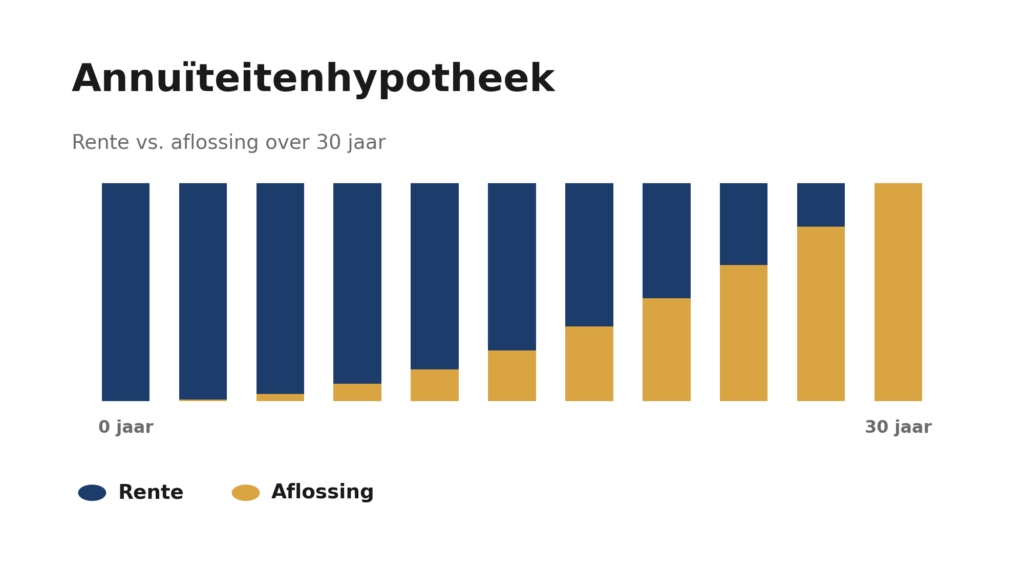
Bij een annuïtaire hypotheek betaal je iedere maand hetzelfde bedrag, opgebouwd uit rente en aflossing. In het begin betaal je relatief veel rente, later relatief meer aflossing — je maandlasten blijven gedurende de looptijd gelijk.
Voordelen:
- Gelijkblijvende, voorspelbare maandlasten
- Lagere startlasten – prettig bij een beginnend of groeiend inkomen
- In de eerste jaren meer hypotheekrenteaftrek, doordat je meer rente betaalt
Nadelen:
- Langzamere vermogensopbouw in de woning
- Hogere totale rentekosten over de gehele looptijd
Lineair versus annuïtair vergeleken
| Lineaire hypotheek | Annuïtaire hypotheek | |
|---|---|---|
| Maandlasten | Dalen over de looptijd | Blijven gelijk |
| Startlasten | Hoger | Lager |
| Totale rentekosten | Lager | Hoger |
| Vermogensopbouw | Sneller | Langzamer |
| Geschikt bij | Dalend verwacht inkomen (bijv. richting pensioen) | Stabiel of stijgend verwacht inkomen |
Veelgestelde vragen over lineair versus annuïtair
Wat is voordeliger: lineair of annuïtair?
Over de gehele looptijd betaal je bij een lineaire hypotheek minder totale rente, maar de startlasten liggen hoger. Welke vorm voordeliger ís, hangt af van je inkomen nu en in de toekomst.
Kan ik mijn hypotheekvorm later nog wijzigen?
Bij het oversluiten van je hypotheek kun je van vorm wisselen. Dit brengt vaak wel kosten met zich mee, zoals een boeterente.
Welke hypotheekvorm past bij mensen die richting pensioen gaan?
Een lineaire hypotheek sluit vaak beter aan, omdat de dalende maandlasten meebewegen met een lager pensioeninkomen. Zie ook ons artikel over hypotheek met pensioen.
Wat betekent dit voor jouw maandlasten?
Wil je zelf het verschil in maandlasten tussen beide vormen doorrekenen? Gebruik onze gratis rekentools voor een eerste indicatie, of bespreek de afweging binnen je totale woonplan.


